Sommaire13 parties
Question : Quels frais un chauffeur VTC peut-il déduire en 2026 ?
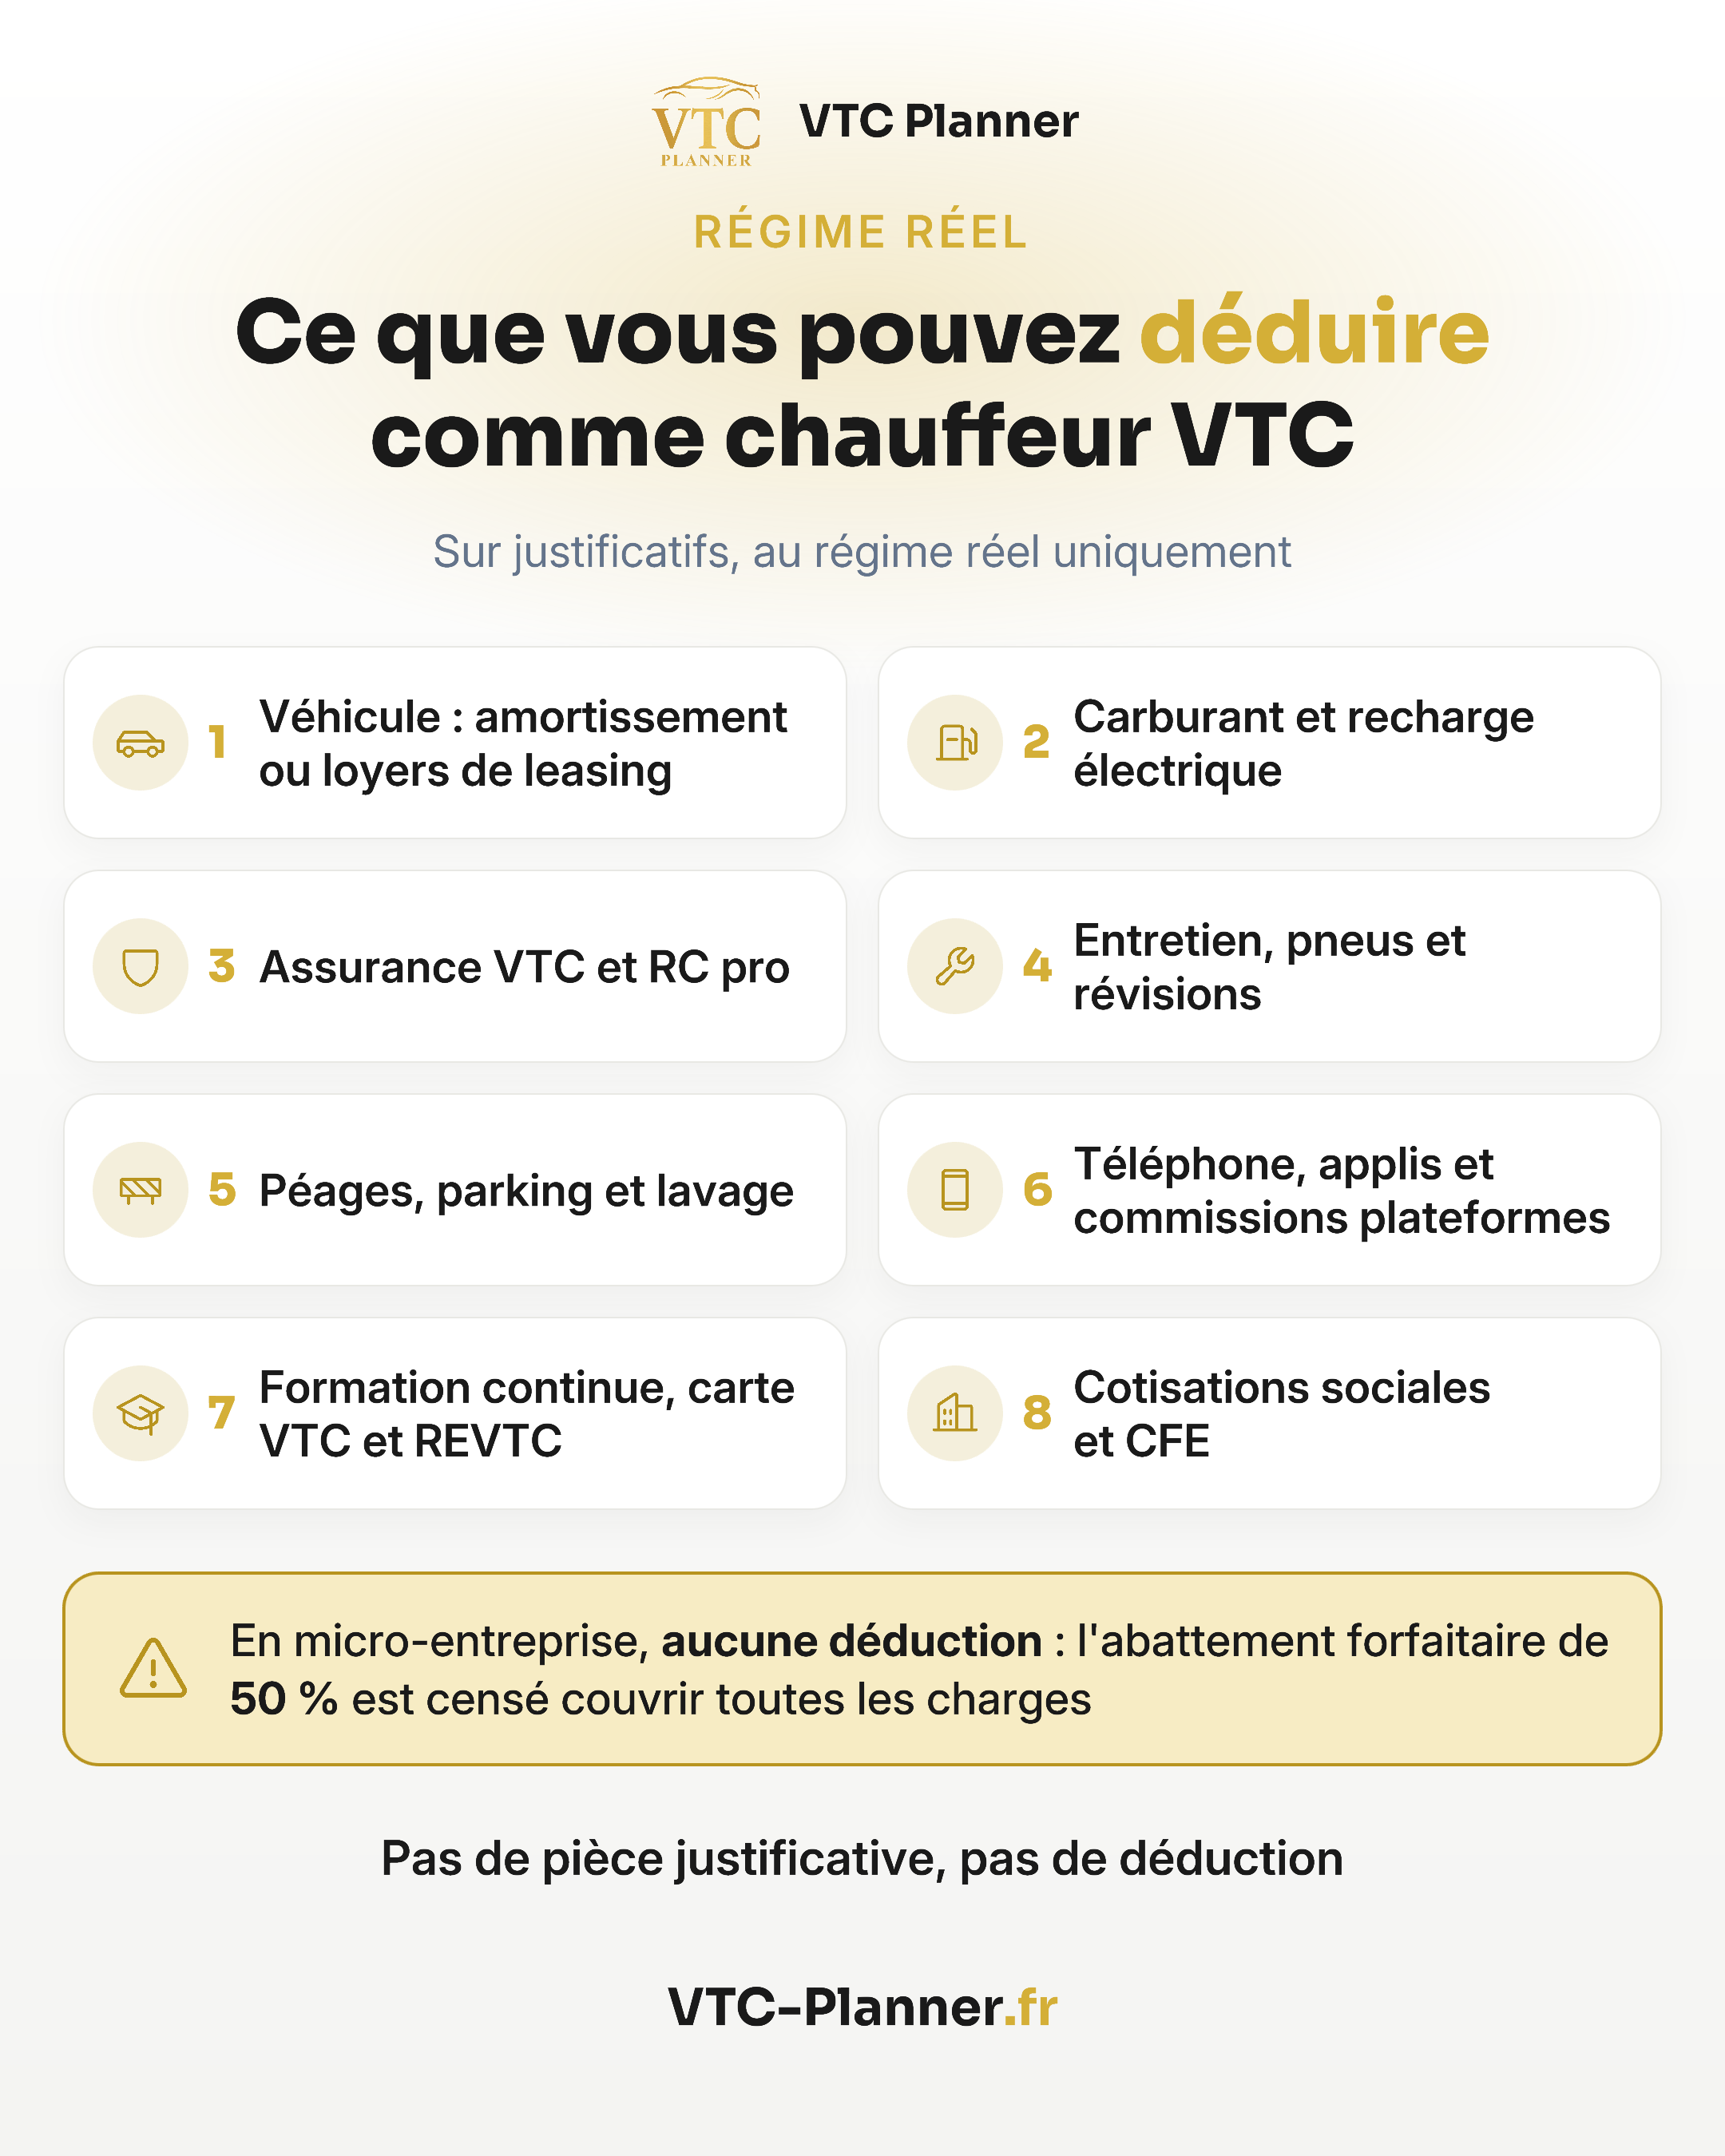
Réponse rapide : Au régime réel uniquement : véhicule (amortissement ou loyers, avec des plafonds de 9 900 € à 30 000 € selon les émissions de CO2 que le BOFIP écarte pour les entreprises de transport de personnes), carburant (TVA déductible en totalité si le véhicule est affecté exclusivement au VTC et que vous êtes redevable de la TVA), assurance, péages, téléphone, commissions plateformes et formation. En micro-entreprise, aucune déduction individuelle : l'abattement forfaitaire de 50 % est censé couvrir toutes les charges.
Pour un chauffeur VTC au régime réel, la fiscalité se joue ligne par ligne : chaque facture de carburant, chaque échéance de leasing, chaque péage payé au télépéage vient diminuer le bénéfice imposable et donc l'impôt à régler. Bien identifier l'intégralité des frais déductibles VTC est le seul vrai levier d'optimisation légal à la disposition d'une entreprise individuelle au réel, d'une EURL ou d'une SASU. Cet article détaille les principales charges déductibles d'un chauffeur VTC en 2026 : véhicule, énergie, assurance, péages, téléphone, formation, CFE. Règles fiscales vérifiées sur bofip.impots.gouv.fr et service-public.gouv.fr en septembre 2026.
Micro vs régime réel : pourquoi ce choix conditionne la déduction des frais
Avant tout, un rappel essentiel. La possibilité de déduire ses frais réels dépend du régime fiscal, pas du statut juridique.
Au régime de la micro-entreprise, le chauffeur VTC relève des « autres prestations de services BIC ». L'administration applique automatiquement un abattement forfaitaire de 50 % sur le chiffre d'affaires déclaré, censé représenter l'ensemble des charges professionnelles (véhicule, carburant, assurance, etc.). Cet abattement remplace toute déduction réelle : vous ne pouvez déduire aucun frais individuellement, ni gazole, ni leasing, ni téléphone. La contrepartie, c'est une comptabilité ultra-simplifiée en micro-entreprise VTC : un livre de recettes, pas de bilan.
Au régime réel (entreprise individuelle au réel simplifié ou normal, EURL à l'IS, SASU, SARL), c'est l'inverse : vous déduisez vos frais réels justifiés par des factures, et le bénéfice imposable est calculé sur la différence entre recettes et charges. La comptabilité est plus lourde, mais l'optimisation est possible.
Concrètement, si vous facturez 60 000 € HT par an et que vos frais réels représentent 35 000 €, le micro est défavorable :
- Micro : abattement de 50 % = 30 000 € imposés au barème IR. Vous ne déduisez que 30 000 € de frais alors que vous en avez supporté 35 000 €.
- Réel : 60 000 € − 35 000 € = 25 000 € imposés. Vous déduisez vos frais réels.
À partir d'un certain niveau de charges, le réel devient plus intéressant. Notre guide statut juridique VTC détaille les seuils de bascule et les implications. La suite de cet article cible les chauffeurs au régime réel.
Le véhicule : amortissement, leasing ou achat ?
Le véhicule est le premier poste de charges d'un chauffeur VTC. Son traitement fiscal dépend du mode de financement et des émissions de CO2.
Achat : amortissement plafonné
Un véhicule acheté et inscrit à l'actif de l'entreprise s'amortit linéairement sur 4 à 5 ans en général (taux 20 à 25 % par an). Pour les voitures particulières, l'administration fiscale plafonne en principe la base amortissable selon les émissions de CO2 (BOI-BIC-AMT-20-40-50). Les plafonds applicables aux véhicules acquis ou loués depuis le 1er janvier 2021 sont :
| Émissions CO2 | Plafond amortissable |
|---|---|
| Moins de 20 g/km (électrique) | 30 000 € |
| 20 à 59 g/km (hybride rechargeable) | 20 300 € |
| 60 à 130 g/km | 18 300 € |
| Plus de 130 g/km | 9 900 € |
Exception importante pour les chauffeurs. Le même BOFIP (§ 50) précise que ce plafond ne s'applique pas aux entreprises pour lesquelles le véhicule est nécessaire à l'activité en raison même de leur objet, « essentiellement les entreprises de transport de personnes (notamment exploitants de taxis, ambulanciers) ». Les VTC ne sont pas cités nommément : un véhicule affecté exclusivement à l'activité VTC devrait pouvoir s'amortir sur son prix total, mais faites valider ce point par votre expert-comptable avant de l'appliquer.
Si le plafond s'applique (véhicule à usage mixte, par exemple), la fraction non déductible est réintégrée au résultat. Exemple : un break diesel à 35 000 € émettant 145 g de CO2/km n'est amortissable fiscalement que sur 9 900 €, soit 1 980 € par an sur 5 ans. Un véhicule électrique ou hybride rechargeable bénéficie alors d'un plafond beaucoup plus favorable.
Leasing (LLD ou LOA)
En location longue durée ou avec option d'achat, les loyers sont déductibles dans la limite des mêmes plafonds que pour l'amortissement (et avec la même exception pour les entreprises de transport de personnes), calculés pro rata temporis. L'administration impose au bailleur (société de leasing) de mentionner sur la facture la fraction non déductible chez le locataire : ne la négligez pas en comptabilité. Avantage du leasing : il libère de la trésorerie et fluidifie la gestion (entretien souvent inclus), mais le coût total reste plus élevé qu'un achat financé par crédit classique. Pour arbitrer, voir notre guide pour comparer LOA, LLD et achat pour votre véhicule VTC.
Cas particulier : véhicule personnel utilisé pour le VTC
Si le véhicule reste dans le patrimoine privé et n'est pas inscrit au bilan, vous ne pouvez pas l'amortir. Le barème kilométrique n'est pas une solution : il est réservé aux activités en BNC (voir plus loin). La plupart des chauffeurs VTC professionnels inscrivent le véhicule à l'actif pour déduire l'intégralité des frais réels.
Carburant et énergie
Le carburant représente, selon nos estimations, 15 à 25 % du chiffre d'affaires d'un chauffeur VTC selon le type de véhicule et la zone d'activité. Bonne nouvelle : il est intégralement déductible du résultat au régime réel, sur présentation de tickets ou factures professionnelles.
TVA sur le véhicule et le carburant : le cas particulier du VTC
La récupération de TVA ne concerne que les chauffeurs redevables de la TVA. En franchise en base (cas fréquent en micro-entreprise), vous ne facturez pas de TVA et n'en récupérez aucune.
Les voitures conçues pour transporter des personnes sont en principe exclues du droit à déduction de la TVA. Mais le BOFIP (BOI-TVA-DED-30-30-20, § 120 à 140) prévoit une exception pour les véhicules affectés de façon exclusive au transport public de personnes, et vise expressément les taxis et les voitures de transport avec chauffeur. Un véhicule utilisé uniquement pour l'activité VTC ouvre donc droit à déduction de la TVA sur son achat ou sa location. Des transports de marchandises restent tolérés s'ils sont accessoires (moins de 7 630 € TTC par an et par véhicule, et pas plus de 30 % des recettes).
Le régime du carburant suit celui du véhicule (BOI-TVA-DED-30-30-40) :
| Carburant | Véhicule affecté exclusivement au VTC | Véhicule exclu du droit à déduction (usage mixte) |
|---|---|---|
| Gazole | 100 % | 80 % |
| Essence sans plomb | 100 % | 80 % |
| Superéthanol E85 | 100 % | 80 % |
Pour un chauffeur VTC redevable de la TVA, roulant en diesel avec un véhicule affecté exclusivement à l'activité et dépensant 8 000 € TTC de gazole par an, la TVA déductible s'élève à environ 8 000 × (20/120) = 1 333 €, qui vient diminuer la TVA collectée à reverser. Le montant HT du carburant est déductible du résultat fiscal.
Électricité et bornes de recharge
Un chauffeur VTC redevable de la TVA et roulant en véhicule électrique peut déduire la TVA sur l'électricité consommée à usage professionnel : recharges sur bornes publiques, au domicile via un compteur dédié ou sur le lieu d'activité. Conservez des justificatifs qui isolent bien la consommation professionnelle, en particulier pour la recharge à domicile.
Assurance et entretien
L'assurance d'un véhicule VTC est plus chère qu'une assurance auto classique : de l'ordre de 1 500 € à 4 000 € par an selon nos estimations, suivant le profil, le véhicule et la zone. Elle est intégralement déductible, comme l'ensemble des assurances liées à l'activité :
- Assurance auto VTC (obligatoire pour l'usage professionnel de transport de personnes à titre onéreux)
- Responsabilité civile professionnelle (RC pro) vivement recommandée
- Garantie perte d'exploitation (en cas d'arrêt de l'activité sur sinistre)
- Mutuelle / prévoyance Madelin pour les TNS (entreprise individuelle, gérant majoritaire EURL)
L'entretien du véhicule est entièrement déductible : vidange, freins, pneumatiques (changement obligatoire selon usure), révision constructeur, carrosserie. Pensez à conserver les factures avec immatriculation lisible : un contrôle peut demander la traçabilité des entretiens. Les pneus sont une charge récurrente lourde pour un VTC qui roule 50 000 à 80 000 km/an : prévoyez, à titre indicatif, 600 à 1 200 € par an selon le véhicule.
Frais de péage, parking, lavage
Ces frais quotidiens, souvent réglés en électronique, sont déductibles à 100 % sur justificatifs.
- Péages autoroutiers : relevé mensuel télépéage (badge Liber-t, Bip&Go, Ulys) facturé par votre opérateur. La facture mentionne la TVA à 20 %, déductible si vous êtes redevable de la TVA. Pour 200 € TTC de péages par mois, cela représente environ 33 € de TVA par mois.
- Parking : abonnements mensuels (parkings de gare, aéroport) ou tickets ponctuels. Conservez chaque ticket horodaté.
- Lavage : un VTC propre est un impératif client. Conservez les tickets de stations ou abonnements (entre 10 et 25 € par lavage selon prestation).
Ces postes peuvent représenter 200 à 500 € par mois pour un chauffeur urbain actif. Toujours régler en carte bancaire professionnelle : la trace bancaire couplée au ticket facilite énormément les contrôles.
Téléphone, abonnement professionnel, applications
Les outils de communication sont déductibles à 100 % si l'usage est exclusivement professionnel (ligne dédiée). Si la ligne est mixte (perso + pro), il faut appliquer une clé de répartition raisonnable (par exemple 70 % pro / 30 % perso).
Ce qui se déduit :
- Abonnement mobile professionnel (forfait avec data illimitée recommandé pour le GPS et les applis VTC)
- Achat du smartphone : amortissable sur 2 à 3 ans, ou passé directement en charge si le prix unitaire est inférieur à 500 € HT (règle de tolérance matériel de faible valeur)
- Forfait internet domicile : déductible au pro rata d'usage professionnel (administratif, comptabilité)
- Logiciels métiers : abonnements aux applis de gestion VTC, logiciel de facturation, outils comptables, navigation premium (Waze for Work, Google Maps offline)
- Commissions plateformes : de l'ordre de 20 à 25 % du prix de la course (Bolt affiche 24 % en Île-de-France et 20 % dans les autres régions ; chez Uber, les frais de service varient selon la course). Cette commission est une charge intégralement déductible, et la TVA mentionnée sur les relevés mensuels Uber est récupérable (entreprise française immatriculée TVA).
Notre comptabilité VTC intègre automatiquement les relevés Uber, Bolt et Heetch pour comptabiliser séparément le brut, la commission et la TVA récupérable, sans saisie manuelle.
Formation continue, frais de carte VTC, REVTC
Tout chauffeur VTC est soumis à une formation continue de 14 heures tous les 5 ans pour maintenir sa carte. Ces frais sont déductibles à 100 % :
- Formation initiale VTC (si financée par vos soins après immatriculation, sinon CPF)
- Formation continue obligatoire (stage de 14 heures tous les 5 ans, de l'ordre de 200 à 400 € selon l'organisme)
- Renouvellement de la carte professionnelle VTC (carte valable 5 ans, environ 60 €)
- Inscription au REVTC (Registre des Exploitants VTC, frais d'inscription et renouvellement)
- Visite médicale auprès d'un médecin agréé préfecture (obligatoire au renouvellement)
- Cotisation à une association ou syndicat professionnel (CNFV, FNAUI, etc.)
L'investissement annuel total tourne souvent autour de 200 à 600 € selon les années (les années de renouvellement de carte ou de formation pèsent plus). Conservez le justificatif officiel émis par l'organisme de formation.
Frais de repas et indemnités kilométriques
Frais de repas
L'administration tolère la déduction des frais supplémentaires de repas quand le chauffeur ne peut matériellement pas rentrer déjeuner à domicile (éloignement, course en continu). Le BOI-BIC-CHG-10-10-10 encadre cette déduction. Pour les dépenses engagées en 2026, deux bornes s'appliquent :
- Valeur du repas pris à domicile : 5,50 € (fraction non déductible).
- Plafond : 21,40 € TTC par repas (au-delà, la dépense est jugée excessive). La déduction maximale est donc de 15,90 € par repas.
La fraction déductible est la différence entre le coût réel justifié du repas (ticket) et la valeur du repas à domicile, dans la limite du plafond. En pratique, conservez les tickets de restaurant (pas les snacks ou supermarché) avec date et lieu, et ne déduisez que les jours d'activité hors zone du domicile.
Barème kilométrique et barème carburant
Contrairement à une idée répandue, le barème kilométrique n'est pas ouvert aux chauffeurs VTC en BIC. Pour une entreprise individuelle, il est réservé aux activités relevant des bénéfices non commerciaux (BNC), et il est de toute façon exclu pour les véhicules spécialement agencés pour l'activité, comme les taxis.
En BIC, seul existe un barème carburant, réservé aux entreprises individuelles ayant opté pour la comptabilité super-simplifiée. Pour les frais de 2025 déclarés en 2026, il retient par exemple 0,110 € par kilomètre en gazole pour un véhicule de 5 à 7 CV, et 0,131 € pour 8 et 9 CV. Il ne couvre que le carburant : les autres frais du véhicule se déduisent pour leur montant réel.
Pour un chauffeur VTC qui roule beaucoup, la déduction des frais réels reste de loin la voie normale.
Cotisations sociales et CFE
Les charges sociales et fiscales liées à l'activité sont elles aussi déductibles du résultat (mais pas de l'impôt sur le revenu directement, c'est une nuance importante).
- Cotisations URSSAF au réel (maladie, retraite de base et complémentaire, allocations familiales, CSG-CRDS déductible partiellement) : déductibles au résultat
- Cotisations Madelin facultatives (mutuelle, prévoyance, retraite supplémentaire) : déductibles dans les limites fixées par le Code général des impôts
- CFE (cotisation foncière des entreprises) : payable chaque année en décembre, déductible du résultat. Le BOFIP précise que l'exonération de CFE prévue par l'article 1453 du CGI cible historiquement les chauffeurs de taxi (tarif réglementé, véhicule unique). Les chauffeurs VTC ne bénéficient pas de cette exonération : la CFE est due.
- TVA non récupérable, le cas échéant (par exemple la part de 20 % non déductible sur le gazole d'un véhicule exclu du droit à déduction)
- Frais bancaires professionnels, abonnements terminal de paiement (CB), commissions Stripe/SumUp
Comment justifier ses frais en cas de contrôle fiscal
L'administration peut déclencher un contrôle (vérification de comptabilité, examen de comptabilité à distance) jusqu'à 3 ans en arrière. Trois règles non négociables :
- Une charge doit être justifiée par une pièce (facture, ticket, relevé bancaire). Pas de pièce = pas de déduction.
- La charge doit être engagée dans l'intérêt de l'entreprise. Les dépenses mixtes ou perso sont exclues ou limitées.
- Conservez tous les documents pendant 6 ans minimum (10 ans pour les pièces comptables en cas d'investigations fraude). Pièces papier triées par mois ou archivage numérique daté et indexé.
Une facturation VTC conforme et un registre des recettes à jour sont la base. Un expert-comptable (de l'ordre de 350 à 800 €/an pour un VTC au réel simplifié, selon nos estimations) détecte les zones d'optimisation et sécurise le dossier en cas de contrôle ; pour comparer les logiciels de gestion des charges, voir notre comparatif VTC Planner et Indy.
Exemple chiffré : économie d'impôt pour un VTC au réel
Un chauffeur VTC en EURL à l'IS, roulant 60 000 km/an sur un Hyundai Ioniq électrique en leasing :
| Poste | Montant annuel HT |
|---|---|
| Chiffre d'affaires | 75 000 € |
| Loyer leasing (plafonné) | 6 000 € |
| Électricité et recharges | 2 400 € |
| Assurance VTC | 2 200 € |
| Entretien, pneus | 1 800 € |
| Péages, parking, lavage | 3 600 € |
| Téléphone, applications, internet | 1 200 € |
| Commissions plateformes (Uber, Bolt) | 12 000 € |
| Cotisations sociales gérant | 8 500 € |
| CFE | 600 € |
| Formation, REVTC, divers | 400 € |
| Total charges déductibles | 38 700 € |
| Résultat imposable | 36 300 € |
À l'IS au taux réduit de 15 % (sur les premiers 42 500 € de bénéfice pour une PME), l'impôt sociétés est de 5 445 €. Si toutes ces charges n'avaient pas été déduites, l'impôt aurait porté sur 75 000 € : à ce niveau, seuls les premiers 42 500 € restent taxés à 15 % (6 375 €), le solde de 32 500 € basculant au taux normal de 25 % (8 125 €), soit 14 500 € d'IS. La déduction rigoureuse des frais représente donc environ 9 055 € d'impôt annuel économisé. Sur 5 ans, cela dépasse 45 000 € d'économie fiscale. Le détail du calcul de l'IS et de l'IR selon votre statut est développé dans notre guide sur la déclaration d'impôts du chauffeur VTC.
Questions fréquentes
Puis-je déduire mes frais de VTC en micro-entreprise ?
Non. La micro-entreprise applique un abattement forfaitaire de 50 % censé couvrir l'ensemble des charges. Aucune déduction individuelle (carburant, leasing, péages) n'est possible. Pour déduire vos frais réels, il faut basculer au régime réel (option fiscale ou changement de statut juridique).
Le pass autoroute Liber-t est-il déductible ?
Oui, intégralement, et la TVA à 20 % sur les péages est récupérable. La facture mensuelle de l'opérateur sert de justificatif comptable.
Un repas pris seul entre deux courses est-il déductible ?
Seulement s'il est pris en dehors du domicile lors d'une journée de travail effective. Le BOI-BIC-CHG-10-10-10 limite la déduction à la fraction supérieure à la valeur d'un repas à domicile, dans la limite de 21,40 € TTC par repas en 2026, soit 15,90 € déductibles au maximum.
Comment déduire un véhicule électrique haut de gamme (Tesla, Audi e-tron) ?
Pour une voiture particulière classique, le plafond d'amortissement est de 30 000 € pour les véhicules émettant moins de 20 g de CO2/km : sur une voiture électrique à 55 000 €, 25 000 € resteraient non déductibles. Mais le BOFIP écarte ce plafond pour les entreprises de transport de personnes lorsque le véhicule est nécessaire à l'activité. Si votre véhicule est affecté exclusivement au VTC, il devrait pouvoir s'amortir sur son prix total : faites confirmer ce point par votre expert-comptable.
Quelle est la différence entre charge déductible et récupération de TVA ?
Deux mécanismes distincts. La déduction de charge diminue le bénéfice imposable à l'IR ou à l'IS (vous payez moins d'impôt). La récupération de TVA diminue la TVA à reverser à l'administration (la TVA payée sur vos achats est imputée sur la TVA collectée sur vos courses). Notre guide TVA chauffeur VTC détaille les règles applicables.
La CFE est-elle déductible pour un VTC ?
Oui. Au régime réel, la CFE payée en décembre est une charge déductible du résultat de l'exercice. En micro-entreprise, la CFE reste due (sauf exonération première année) mais n'est pas déductible individuellement puisque l'abattement de 50 % est censé la couvrir.
Sources
- BOI-BIC-AMT-20-40-50 - Amortissements des véhicules de tourisme (bofip.impots.gouv.fr)
- BOI-TVA-DED-30-30-20 - Véhicules ou engins de transport de personnes (bofip.impots.gouv.fr)
- BOI-TVA-DED-30-30-40 - Limitations TVA produits pétroliers (bofip.impots.gouv.fr)
- BOI-BAREME-000003 - Frais de carburant en euro au kilomètre (bofip.impots.gouv.fr)
- Déduction des frais de véhicule d'une entreprise individuelle, barèmes 2026 (service-public.gouv.fr)
- BOI-BIC-CHG-10-10-10 - Frais supplémentaires de repas (bofip.impots.gouv.fr)
- Déduction des frais de repas, montants 2026 (service-public.gouv.fr)
- Devenir chauffeur de VTC : carte et formation continue (service-public.gouv.fr)
- BOI-IF-CFE-10-30-10-90 - Exonérations CFE chauffeurs (bofip.impots.gouv.fr)
- Que puis-je déduire de mes résultats professionnels ? (impots.gouv.fr)
- Je suis micro-entrepreneur, puis-je déduire des charges ? (impots.gouv.fr)
- Cotisation foncière des entreprises (service-public.gouv.fr)
- Commissions Bolt pour les chauffeurs
Règles fiscales vérifiées sur bofip.impots.gouv.fr et service-public.gouv.fr en septembre 2026. Les points marqués comme à valider (plafond d'amortissement) méritent l'avis de votre expert-comptable.