Sommaire9 parties
Question : Comment fonctionne la TVA pour un chauffeur VTC en 2026 ?
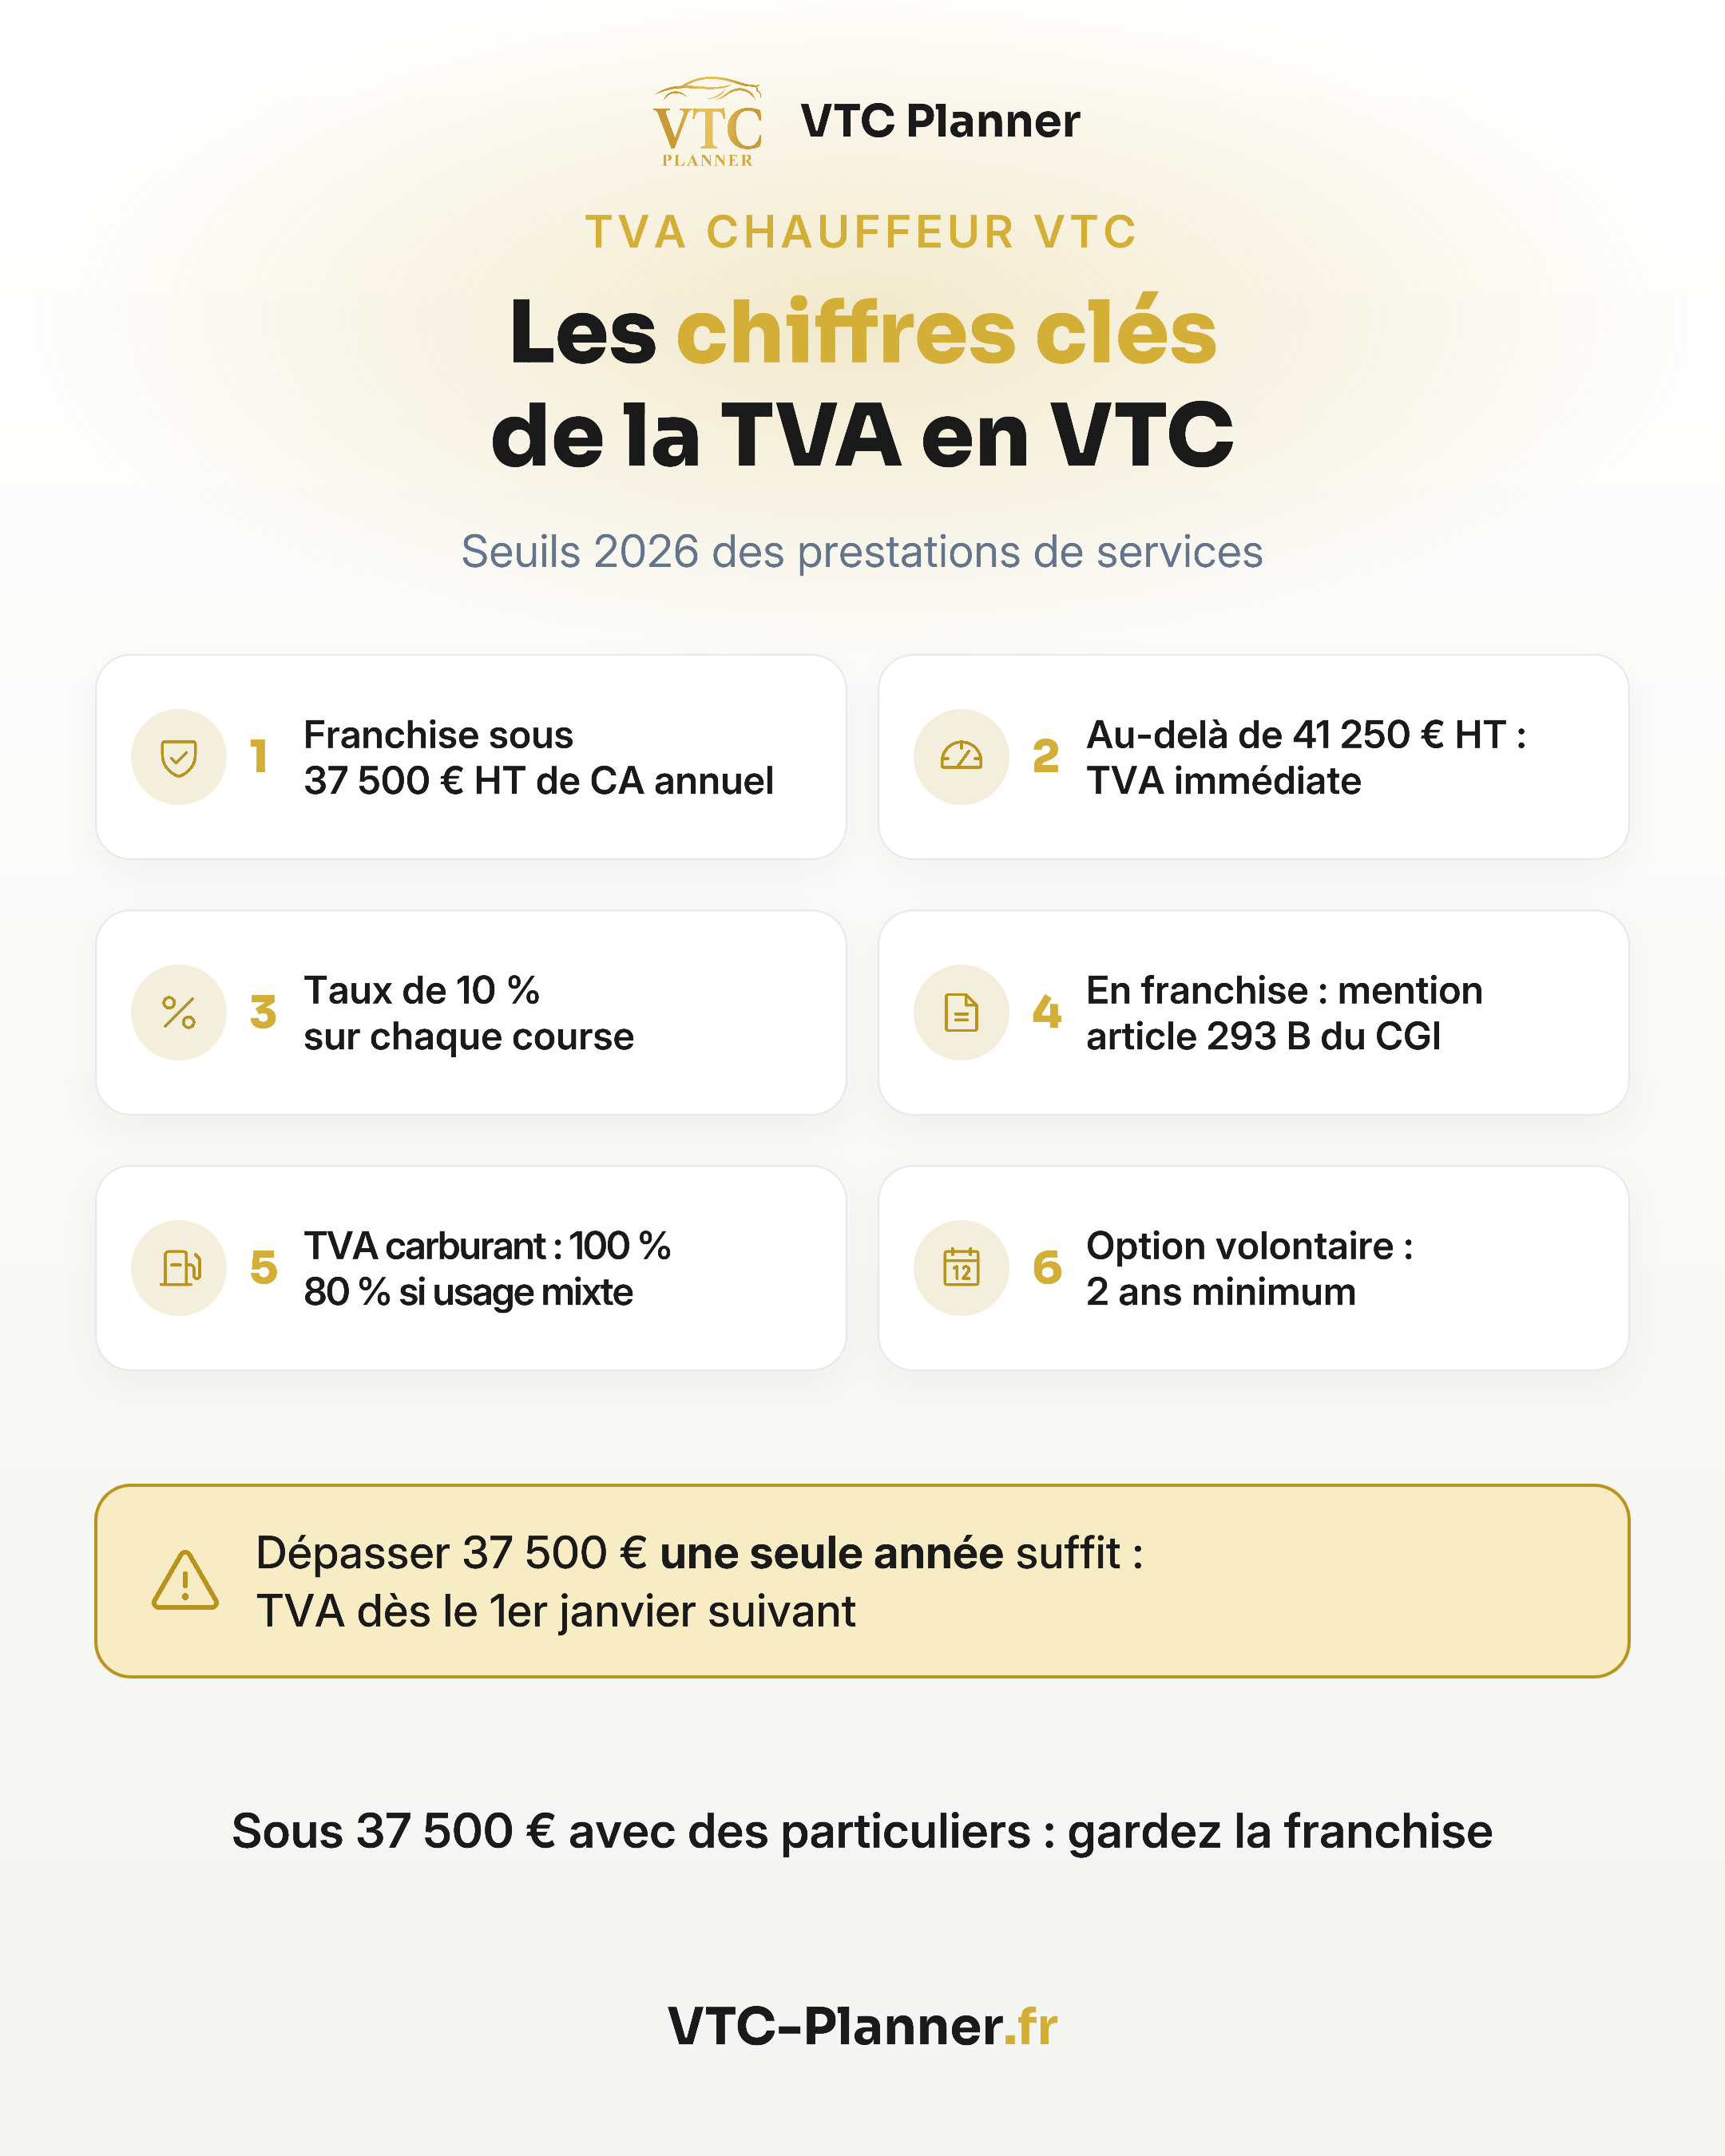
Réponse rapide : Par défaut, vous êtes en franchise de TVA tant que votre chiffre d'affaires reste sous 37 500 € (seuil de base) ou 41 250 € (seuil majoré). En franchise, vous ne facturez pas la TVA et vous portez la mention « TVA non applicable, article 293 B du CGI » sur vos factures. Au-delà du seuil, ou sur option volontaire, vous facturez la TVA à 10 % (taux du transport de personnes) et vous récupérez la TVA sur vos dépenses professionnelles (carburant, véhicule et leasing s'il est affecté exclusivement au VTC, entretien, péages).
La TVA VTC tient en trois règles : pas de TVA tant que votre chiffre d'affaires reste sous le seuil de la franchise, 10 % sur chaque course dès que vous en sortez, et une TVA récupérable sur le carburant, le leasing et même l'achat du véhicule s'il est affecté exclusivement au VTC. Ce guide détaille les seuils officiels, le calcul de la TVA sur une course, les dépenses ouvrant droit à déduction et l'arbitrage entre franchise et régime réel, exemples chiffrés à l'appui. Règles fiscales vérifiées sur impots.gouv.fr, bofip.impots.gouv.fr et service-public.fr en octobre 2026.
La franchise en base de TVA : régime par défaut du micro-entrepreneur
Quand vous démarrez en micro-entreprise VTC, vous êtes automatiquement placé sous le régime de la franchise en base de TVA (articles 293 B à 293 F du Code général des impôts). Concrètement, cela signifie que vous ne facturez pas la TVA à vos clients et que vous ne pouvez pas la récupérer sur vos dépenses professionnelles. Vos factures portent obligatoirement la mention « TVA non applicable, article 293 B du CGI ».
Seuils 2026 officiels pour les prestations de services
L'activité de chauffeur VTC étant une prestation de services BIC (transport de personnes), vous relevez des seuils « autres prestations de services ». Après le report de la réforme initialement prévue pour 2025, les seuils suivants restent en vigueur en 2026 :
- Seuil de base : 37 500 € HT de chiffre d'affaires annuel
- Seuil majoré (tolérance en cours d'année) : 41 250 € HT
Tant que votre CA annuel reste sous 37 500 €, vous bénéficiez de la franchise pour toute l'année N et l'année N+1. Si vous dépassez 37 500 € sans franchir les 41 250 €, vous gardez la franchise jusqu'à la fin de l'année, mais vous sortez du dispositif au 1er janvier suivant. Si vous dépassez 41 250 € en cours d'année, la franchise cesse immédiatement : vous devez facturer la TVA dès le 1er jour du mois de dépassement.
Exemple concret de franchissement de seuil
Vous facturez 35 000 € HT entre janvier et octobre 2026. En novembre, vous encaissez 7 500 € supplémentaires, ce qui porte votre CA cumulé à 42 500 €. Vous franchissez le seuil majoré de 41 250 € au cours du mois de novembre. Résultat :
- Toutes les courses facturées à partir du 1er novembre 2026 doivent inclure la TVA à 10 %
- Vous devez vous immatriculer à la TVA auprès du SIE et obtenir un numéro de TVA intracommunautaire
- Vous gardez le droit à déduction sur vos dépenses professionnelles à partir de la même date
C'est pourquoi un suivi mensuel rigoureux de votre CA est indispensable. Notre comptabilité VTC intègre les courses Uber, Bolt et Heetch en temps réel et vous alerte dès le franchissement de 35 000 € pour anticiper la bascule.
Mentions obligatoires en franchise
Quand vous êtes en franchise, chaque facture client doit indiquer « TVA non applicable, article 293 B du CGI ». L'oubli de cette mention expose à un redressement : l'administration peut considérer que la TVA est due de plein droit (10 % du montant facturé) sans possibilité de déduction.
Notre générateur de factures VTC ajoute automatiquement la bonne mention selon votre régime fiscal déclaré.
Le taux de TVA applicable au transport de personnes (10 %)
Dès que vous sortez de la franchise (par dépassement de seuil ou par option volontaire), la TVA s'applique à vos courses. Le taux applicable au transport de personnes est de 10 %, taux réduit prévu par le b quater de l'article 279 du CGI.
Le BOFiP (Bulletin officiel des finances publiques) confirme explicitement que ce taux réduit couvre :
- Les transports en commun (route, rail, voie aérienne et fluviale)
- Les exploitants de taxis
- Les mises à disposition avec chauffeur de véhicules conçus pour le transport de personnes lorsque l'opération s'analyse en un véritable contrat de transport, c'est-à-dire l'activité VTC
Concrètement, si une course est facturée 100 € TTC à un client, le calcul est le suivant :
- Montant HT : 100 € / 1,10 = 90,91 €
- TVA collectée à 10 % : 9,09 €
- Total TTC : 100,00 €
Cas particulier des plateformes Uber, Bolt et Heetch
Les plateformes vous reversent généralement un montant HT (après commission). Vérifiez bien sur vos relevés Uber Driver ou Bolt si les montants sont indiqués HT ou TTC. Pour un chauffeur assujetti à la TVA, c'est à vous de collecter et reverser la TVA à 10 % sur la course payée par le passager : la plateforme agit comme intermédiaire et vous fournit les justificatifs.
Un client professionnel (course payée par une entreprise) demandera systématiquement une facture avec la TVA détaillée pour pouvoir la déduire de son côté. Le marché du VTC corporate est d'ailleurs une des principales raisons pour lesquelles certains chauffeurs choisissent de sortir volontairement de la franchise.
Quand la TVA devient obligatoire
Trois situations entraînent l'assujettissement à la TVA :
- Dépassement du seuil majoré (41 250 €) en cours d'année : la TVA s'applique dès le 1er jour du mois de dépassement
- Dépassement du seuil de base (37 500 €) une année : assujettissement au 1er janvier de l'année suivante (N+1)
- Option volontaire pour le paiement de la TVA : démarche effectuée auprès du Service des impôts des entreprises (SIE), prend effet au 1er jour du mois de la demande, et engage pour 2 ans minimum
L'option volontaire est intéressante dans deux cas :
- Vous avez beaucoup de frais professionnels avec TVA récupérable (achat de véhicule, leasing, gros entretien) : la TVA déductible compense largement la TVA collectée
- Vous facturez majoritairement des clients professionnels qui peuvent eux-mêmes déduire la TVA (entreprises, hôtels haut de gamme, conciergeries)
À l'inverse, l'option vous oblige à alourdir votre administratif (déclarations périodiques, comptabilité plus fine) et à augmenter le prix TTC pour vos clients particuliers de 10 %.
Le régime réel de TVA : déclaration, paiement, périodicité
Une fois assujetti, vous relevez par défaut du régime réel simplifié de TVA, qui devient régime réel normal au-delà de certains seuils très élevés rarement atteints par un chauffeur seul.
Régime réel simplifié
- Déclaration annuelle via le formulaire CA12 à déposer au plus tard le 2ème jour ouvré suivant le 1er mai
- Deux acomptes semestriels versés en juillet (55 % de la TVA due l'année précédente) et en décembre (40 %)
- Solde réglé au moment du dépôt de la CA12
Ce régime convient bien à un chauffeur dont l'activité est régulière. Le défaut : vous payez deux acomptes même si votre CA baisse en cours d'année, ce qui peut peser sur la trésorerie.
Régime réel normal (sur option)
- Déclarations mensuelles (formulaire CA3)
- Paiement de la TVA chaque mois sur la base réelle de l'activité du mois précédent
Plus lourd administrativement, mais beaucoup plus juste fiscalement : vous payez ce que vous devez réellement chaque mois, sans avance.
Mention obligatoire sur les factures assujetties
Une fois assujetti, chaque facture doit comporter :
- Votre numéro de TVA intracommunautaire (format FR + 11 chiffres)
- Le montant HT détaillé
- Le taux de TVA appliqué (10 %) et le montant de TVA correspondant
- Le montant TTC total
Voir notre modèle de facture VTC gratuit pour la structure complète, et notre guide sur la facturation électronique obligatoire en 2026 pour anticiper le nouveau format des factures.
TVA déductible pour un chauffeur VTC
C'est la partie qui rend le régime réel parfois plus avantageux que la franchise. Une fois assujetti, vous récupérez la TVA sur la quasi-totalité des dépenses liées à l'activité.
Carburant : 100 % si le véhicule est affecté exclusivement au VTC
Le régime de la TVA sur le carburant suit celui du véhicule (BOI-TVA-DED-30-30-40). Les voitures particulières sont en principe exclues du droit à déduction, mais le BOFiP (BOI-TVA-DED-30-30-20, § 120 à 140) fait une exception pour les véhicules affectés de façon exclusive au transport public de personnes, et vise expressément les voitures de transport avec chauffeur.
| Carburant | Véhicule affecté exclusivement au VTC | Véhicule exclu du droit à déduction (usage mixte) |
|---|---|---|
| Gazole | 100 % | 80 % |
| Essence sans plomb | 100 % | 80 % |
| Superéthanol E85 | 100 % | 80 % |
Exemple chiffré : vous dépensez 500 € TTC de gazole par mois (soit environ 83 € de TVA à 20 %, le taux normal compris dans le prix à la pompe). Avec un véhicule affecté exclusivement à l'activité, ces 83 € par mois sont déductibles, soit 1 000 € par an. Si le véhicule sert aussi à titre privé, la déduction tombe à 80 %, soit environ 800 € par an.
Autres dépenses professionnelles déductibles
Pour un chauffeur VTC assujetti, la TVA est généralement déductible sur :
- Loyers de leasing / location longue durée (LLD) du véhicule : déductibles si le véhicule est affecté exclusivement à l'activité VTC (même règle que pour l'achat, voir plus bas)
- Entretien, réparations, pneus, vidanges : 100 % déductibles
- Péages d'autoroute : 100 % déductibles (gardez les reçus ou les relevés Liber-T pro)
- Lavage, parking, stationnement professionnel : 100 % déductibles
- Abonnements téléphone et internet professionnels : 100 % déductibles (sur la part professionnelle)
- Équipements obligatoires : carte VTC, signalisation, vignette Crit'Air, éthylotest, kit anti-pollution
- Logiciels et applications métiers : 100 % déductibles (VTC Planner inclus)
- Comptable / expert-comptable : 100 % déductibles
- Assurance professionnelle RC : la TVA n'est généralement pas applicable sur les primes d'assurance (opérations exonérées)
Cas du véhicule lui-même
La TVA sur l'achat d'une voiture particulière (catégorie M1) est en principe non déductible. L'exception prévue par le BOFiP pour le transport public particulier de personnes ne dépend pas d'un aménagement ni d'une mention sur la carte grise, mais de l'affectation exclusive du véhicule à l'activité VTC. Si c'est le cas, la TVA sur l'achat comme sur les loyers de leasing est déductible. Des transports de marchandises restent tolérés s'ils sont accessoires (moins de 7 630 € TTC par an et par véhicule, et pas plus de 30 % des recettes). Un véhicule qui sert aussi à titre privé perd ce droit. Pour arbitrer le mode de financement, notre guide pour choisir entre LOA, LLD et achat compare les trois options en détail.
Franchise ou régime réel : quel choix optimiser ?
C'est la grande question. Comparons deux profils types pour 50 000 € de CA annuel.
Profil A : chauffeur avec peu de frais (véhicule déjà amorti, peu de km)
- CA annuel : 50 000 € TTC en clientèle particulière
- Frais professionnels avec TVA récupérable : 6 000 € TTC/an (carburant + entretien)
- TVA potentiellement récupérable : environ 1 000 € / an (véhicule affecté exclusivement au VTC)
En franchise (hypothétique, dépasse les seuils donc impossible légalement, mais pour le calcul) : il garde 50 000 €. En régime réel : il collecte 4 545 € de TVA (50 000 € / 1,10 × 10 %), en déduit 1 000 €, et reverse 3 545 € à l'État. Net dans la poche : 46 455 €.
Pour ce profil, le passage à la TVA représente une perte nette d'environ 3 545 € par rapport à la franchise théorique.
Profil B : chauffeur premium avec leasing récent et clientèle corporate
- CA annuel : 50 000 € HT (clients pros qui récupèrent eux-mêmes la TVA, donc on raisonne HT)
- Leasing premium : 800 € HT/mois = 9 600 € HT/an, TVA récupérable 960 €
- Carburant : 6 000 € TTC/an, TVA récupérable ≈ 1 000 € (véhicule affecté exclusivement au VTC)
- Entretien + péages + lavage : 3 000 € HT/an, TVA récupérable 300 €
- TVA totale récupérable : environ 2 260 € / an
En régime réel : il collecte 5 000 € (50 000 € × 10 %), déduit 2 260 €, reverse 2 740 €. Mais comme ses clients pros récupèrent eux-mêmes la TVA, son tarif facial reste compétitif et son CA HT n'est pas érodé.
Pour ce profil, le régime réel est neutre voire favorable, et l'option volontaire avant même d'atteindre les seuils peut être intéressante.
Règle pratique pour décider
Tant que vous restez sous 37 500 € de CA et que vos clients sont majoritairement des particuliers, gardez la franchise. Au-delà, ou si vous développez le corporate, le passage au régime réel est non seulement obligatoire mais souvent neutre pour vos clients pros et compensable par la déduction.
Erreurs fréquentes en matière de TVA pour chauffeur VTC
1. Oublier la mention « 293 B du CGI » sur les factures en franchise
L'oubli expose à un redressement : l'administration peut présumer que la TVA est due. Vérifiez vos factures, en particulier celles émises depuis Uber/Bolt qui ne portent pas toujours la mention si le modèle n'est pas paramétré.
2. Confondre seuil de base et seuil majoré
Beaucoup de chauffeurs croient qu'ils restent en franchise tant qu'ils n'ont pas atteint 41 250 €. C'est faux : ce seuil est une tolérance ponctuelle. Dès que vous dépassez 37 500 € sur une année, vous êtes assujetti au 1er janvier suivant, même si vous restez en dessous de 41 250 €.
3. Facturer la TVA en étant encore en franchise
Si vous facturez par erreur 10 % de TVA alors que vous êtes en franchise, vous devez reverser cette TVA à l'État sans pouvoir déduire quoi que ce soit en contrepartie. C'est de la TVA « due de plein droit ».
4. Oublier le seuil de tolérance pluri-annuel
Si votre CA dépasse 37 500 € en 2026 en restant sous 41 250 €, vous gardez la franchise jusqu'au 31 décembre 2026, mais vous devenez assujetti dès le 1er janvier 2027. Depuis la réforme entrée en vigueur en 2025, un seul dépassement du seuil de base suffit : l'ancienne règle des deux années consécutives a été supprimée. Beaucoup de chauffeurs raisonnent encore sur cette règle périmée.
5. Mal calculer la TVA déductible sur le carburant
La déduction dépend de l'usage du véhicule : 100 % si la voiture est affectée exclusivement au VTC, 80 % seulement sur le gazole et l'essence si elle sert aussi à titre privé. Déduire 100 % sur un véhicule à usage mixte expose à un redressement ; à l'inverse, un chauffeur dont le véhicule ne sert qu'à l'activité se prive d'une partie de sa déduction en appliquant 80 %.
6. Négliger la TVA sur les commissions de plateformes
Les commissions Uber, Bolt et Heetch font partie de vos charges déductibles. La TVA grevée sur ces commissions est intégralement récupérable sous le régime réel. Pensez à les intégrer à votre déclaration CA12 ou CA3.
Questions fréquentes
Un chauffeur VTC en micro-entreprise paie-t-il la TVA ?
Pas par défaut. Tant que son CA reste sous 37 500 € HT annuels (seuil 2026 pour les prestations de services), il bénéficie de la franchise en base et ne facture pas la TVA. Au-delà, il devient assujetti et collecte 10 % de TVA sur ses courses.
Quel taux de TVA s'applique au VTC ?
Le taux réduit de 10 %, conformément au b quater de l'article 279 du CGI. C'est le même taux que pour les taxis et tous les transports de voyageurs en France.
Comment sortir volontairement de la franchise TVA ?
En adressant une option écrite au Service des impôts des entreprises (SIE) dont dépend votre micro-entreprise. L'option prend effet au 1er jour du mois de la demande et engage pour 2 ans minimum. Elle est reconductible tacitement par périodes de 2 ans.
Peut-on récupérer la TVA sur l'achat d'un VTC ?
Oui, si le véhicule est affecté exclusivement à l'activité VTC et que vous êtes assujetti à la TVA. Les voitures particulières sont en principe exclues du droit à déduction, mais le BOFiP (BOI-TVA-DED-30-30-20, § 130 et 140) étend l'exception des transports publics de personnes aux voitures de transport avec chauffeur. La même règle vaut pour les loyers de leasing. Un véhicule qui sert aussi à titre privé perd ce droit.
Que devient la TVA quand on cumule VTC et autre activité ?
Les seuils de franchise s'apprécient par activité. Si vous êtes VTC + autre prestation de services, les CA se cumulent pour 37 500 €. Si vous êtes VTC + vente de marchandises, deux seuils distincts s'appliquent (37 500 € pour les services et 85 000 € pour les ventes). Vérifiez votre situation avec un expert-comptable.
Faut-il un numéro de TVA intracommunautaire pour un VTC en franchise ?
Pas obligatoire si vous restez strictement en France et en franchise. Vous pouvez en demander un gratuitement auprès du SIE si vous facturez ponctuellement des clients d'autres pays UE (course aéroport pour une entreprise belge par exemple). Une fois assujetti, le numéro est obligatoire et fourni automatiquement.
Sources
Règles fiscales vérifiées sur impots.gouv.fr, bofip.impots.gouv.fr et service-public.fr en octobre 2026.
- Entreprises : pouvez-vous bénéficier de la franchise de TVA ? - economie.gouv.fr
- Les régimes d'imposition à la TVA - impots.gouv.fr
- BAREME - TVA - Seuils de chiffres d'affaires (franchise en base et régime simplifié) - BOFiP
- TVA - Taux réduit - Transports de voyageurs - BOFiP (b quater article 279 CGI)
- TVA - Exclusions du droit à déduction - Véhicules ou engins de transport de personnes - BOFiP
- TVA - Produits pétroliers - Limitations du droit à déduction (gazole, essence, E85) - BOFiP
- Comprendre la TVA et la franchise de TVA pour les auto-entrepreneurs - URSSAF
- 2026 : modification des seuils de chiffre d'affaires ou de recettes - URSSAF
Pour approfondir, voir nos guides comptabilité VTC auto-entrepreneur, frais déductibles VTC, vos cotisations URSSAF de micro-entrepreneur et votre déclaration d'impôts au régime réel.